商务合作热线:
15853244355
15853244355
 发布时间:2026-10-13
 点击次数:
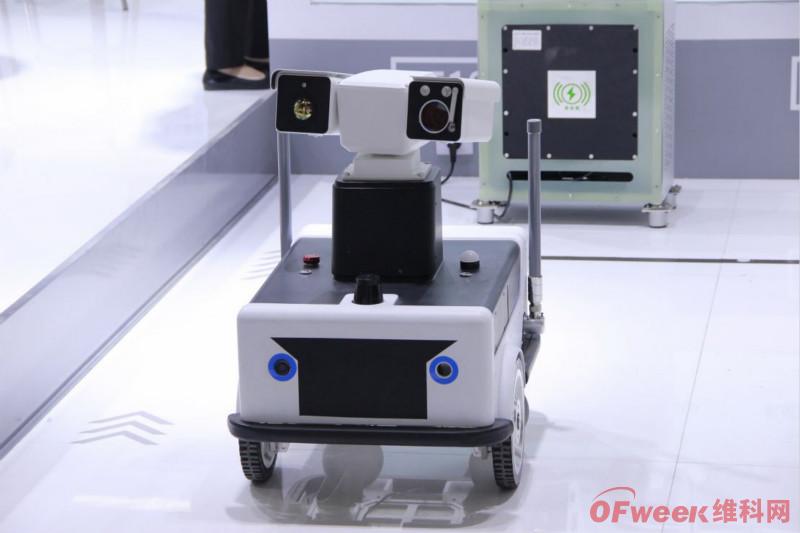
展会多了很多“工业味”,这是逛展后的最大感受。哪怕是看到打高尔夫、举哑铃这样展示性场景,询问工作人员之后,也更多是为了展示机械臂的精度、稳定性、负载等工业指标。
据了解,本届工博会机器人展(RS)以“具身工业智领未来 ”为主题,展会规模达 56000 平方米,外资品牌参展面积超40%。汇聚ABB、发那科、安川电机、库卡、埃斯顿、新松、节卡、新时达、华沿机器人、越疆、梅卡曼德、柴孚、遨博智能、泰瑞达机器人等 400 余家海内外展商同台亮相。
2026年,被业内视为具身智能产业交付元年,是机器人量产元年,是具身智能“单场景落地”的元年,是人形机器人、具身智能产业应用开启的元年。
元年之下,不少公司机器人今年的下线数字也刷新到了万台水平。比如今年9月,智元第20000台通用具身智能机器人远征A3 Ultra在横琴长隆飞船乐园正式下线日,宇树累计生产下线台。其他不少企业,比如优必选柳州工厂规划今年年产能超万台。
产量、交付、场景、应用,正在取代单纯的技术演示,成为具身智能行业的新焦点。记者在工博会也发现,这次来参展的机器人中,表演展示的机器人比较少,更多的已经嵌入不同的生产产线。其中出现频率最多的还是堆码垛、抓取各类物品、物流快递翻面等。
不过,哪怕同样完成搬箱子的任务,机器人也形态各异,尤其是手部,比如有些机器人吸盘抓取,有些则是夹板夹持,不限于人形形态。
采访中,多位业内人士告诉记者,当前行业竞争的分水岭,已不再是运动特技的复杂度或单机参数的极限,而是能否在真实产线中形成稳定、可复制、可规模化的生产力输出。
这个判断,在同期的工业具身智能产业创新高峰论坛上,也被反复提及。上海市经信委二级巡视员韩大东直言,具身智能正从技术竞速迈向价值兑现,工业场景是价值兑现的首发阵地。今年是机器人单场景落地的元年,上海正推动机器人“进工厂、进产线、进工位”。
上海人工智能研究院通用机器人中心主任费海平指出,“工业现场真正在意的是:能不能稳定干活、能不能降本增效、能不能少改产线、能不能安全可维护。”
论坛上,多位专家的发言也透露出一个信号:具身智能要从展台真正走进车间,关键在于两端,一个是脑,一个是手,一个与控制有关,一个与触觉有关。
从本体到脑、手等,具身智能关注重点的迁移,从去年和今年的融资数据也可见一斑。赛迪数据显示,2025 年,中国具身智能机器人行业资本热度持续高涨,全年共发生760 起投融资事件。整机制造及系统集成环节成为最受资本青睐的领域,其投融资事件数量占全年总量的比重已超过六成。
到了2026年上半年,机器人本体整机公司同期融资仅56亿元,比例已降为13%左右,取代整机成为第一大资金池的是具身大脑、世界模型、灵巧操作硬件、数据基础设施等。比如以具身大脑为核心业务的大脑派公司吸纳了222.53亿元,占比高达50.8%。
以手为例,中国科学院院士丁汉在演讲中列出了一组对比数据:人类外科医生手部协同自由度可达21个,触觉分辨率优于1毫米,感知模式是多模态融合;而当前机器人手部协同自由度只有6到11个,触觉分辨率是单触点,感知模式大多停留在单模态。“当前系统面临触觉反馈缺失、视触觉空间不对齐、高维控制失真等严峻挑战,导致智能体难以处理易碎、透明、柔软等复杂物体。”
“灵巧手目前硬件做得不错,但模型没起来,没有数据喂给它,无法做到泛化。”中国电子信息产业发展研究院科技处处长董凯表示,过去两年,行业一直没有大规模系统性地采集过触觉数据,缺乏物理接触的时空连续数据。
手作为机器人与世界交互的重要触觉器官,不够泛化、不够通用,很多人想到的是大脑模型的不成熟。但在行业内,关于大脑技术路线的争议一直存在。
“当前大脑模型能力还没有收敛。”中国信息产业发展研究院科技处处长董凯这样表示。演讲中,他也开玩笑说,上半年业内还在讨论“VLA已死”,纷纷切换到世界模型;但到了八月份、九月份,Astra刷榜,“VLA又活了”成为新的讨论焦点。
“VLA、世界模型、类脑智能模型这几条路线正在彼此渗透、互相融合,行业越来越接近最终的答案。”这是董凯的判断。
“通用大模型,加上harness,再加上专家系统,是否会对具身模型形成降维打击”,这是行业对当前模型路线的担忧。对于两种路线,董凯认为,通用路线能力上限高、泛化潜力大,但风险是“短期3到5年内迎不来GPT时刻”;另一条路线是在单个场景里追求工程化、轻量化、可靠性,实现“大模型做底座、小模型做执行”的多模型协同。
费海平给出的判断是“分层融合”:通用大模型负责跨平台、跨场景的任务理解与规划,追求平台级壁垒;轻量化垂直模型通过知识蒸馏、模型剪枝,聚焦固定工位或工艺,实现边缘部署和具体任务的作业闭环。
与此同时,聊起大脑、模型,很多人也会提到数据的重要性。费海平特别强调,在工业场景里,不能简单理解为“只要数据够多,模型就会自动变强”,短期更可能先在特定工位、特定任务上看到“局部Scaling”,而不是立刻出现通用能力全面涌现。
工业领域中,“规模化数据不等于高精度+高节拍。而且模型规模提升可以提升泛化能力,但不会自动带来制造精度与工作节拍。”国地共建创新中心技术总监、副总经理邢伯阳也强调。
目前,具身智能在工业场景的落地大多还局限在单一场景。费海平指出,机器人在搬运、巡检等单点场景已可实现任务闭环,但不同的工业应用场景,离散制造、混合行业、流程行业,生产工艺流程和关注点截然不同。“流程行业更关注安全前提下的生产连续性,离散制造更在乎降本增效和柔性制造。”
而且,人干活的柔性、通用适用性、效率与机器人干活相比,仍然优势明显,比如在3C场景中,围绕电视机背板安装、打螺丝、支架紧固等工位做验证,“人完成这些步骤可能一分钟都不到。现在机器人还没办法很好兼顾高精度和高节拍。”国地共建人形机器人创新中心技术总监、副总经理邢伯阳举例道。
记者在工博会现场光模块线束插拔的一个工位,蹲点一段时间后发现,机器人尝试插拔两三次后,并没有成功。现场工作人员解释,线束插拔对力控和触觉反馈要求极高,机器人往往“看得见、插不准、插不九游体育,九游体育股份有限公司,九游体育官方网站,九游Sports进”。
当前,机器人进产线,仍然面对如何与现有产线共处的问题。邢伯阳表示,人形机器人融入制造体系的分水岭,需要重点关注“节拍效率与最后几毫米的精度”。因为工厂换线天就需要一个新零件上线,实践中如何通过基础模型加上增量化的学习,解决柔性换线的需求,是具身智能应用很重要的点。
“工业企业讲究闭环,要拆解任务、完成任务,更要算全生命周期的账,ROI要算五年甚至十年。”施耐德电气中国工业自动化通用行业总监金石补充说,从单点样板到跨工厂复制,建议以12个月为一个闭环周期,目标不是做Demo“,而是沉淀可复制任务系统,”关键是要把账算清。
机器人规模化落地的难点,是一个涉及数据、模型、应用、生态的系统工程问题。董凯将其总结为必须跨越的“三座大山”。
第一座是数据之山。 真实物理交互场景合规数据、尤其是负样本数据极度稀缺。而且“数采方式百花齐放,UMI/EGO/真机遥操/动补/仿真等不同方式采集或生成的数据,谁是最合适的?适合哪种模型?目前没有定论。”
第二座是模型之山。董凯判断,VLA端到端模型算力成本高、周期长,世界模型物理属性差,模型路线未收敛,通用泛化可能还需五到十年。
第三座是应用之山:目前绝大部分工业应用停留在 POC 概念验证阶段。演示视频做得漂亮,但走进真实产线,仍有大量工程问题需要回答。尚未成为可以工程化的产品,也尚未形成现实生产力。
面对三座大山,董凯给出的破局之道是,从场景出发定义机器人,“这样直击工业刚需,更容易转化为真实的采购力”,可以重点从“传统自动化难以处理的柔性、低节拍、高容错率的场景中”开始入手。如果反过来,拿着锤子找钉子,也就是从机器人出发找场景,面临的结果可能是“具有公关传播价值,但避开真实痛点,只解决最方便展示的问题”。
丁汉同样提出“场景即战略”。他认为,可以依托骨干企业开放高端制造、极端特种作业(如电力运维、深远海)测试床。大力培育开源模型平台与开发者生态,推动商业模式从单一硬件销售向“硬件底座+技能订阅”的高毛利体系演进。
关于标准引领与国际话语权,丁汉也在演讲中特别强调。他表示,在关注机器人技术的同时,也是关注机器人标准的“中国方案”出海。比如全面推广并动态更新人形机器人与具身智能标准体系,强制规范软硬件物理接口、通信协议与数据格式。依托国内超大规模市场完成验证后,成建制向国际标准化组织(ISO/IEC)输出“中国标准”。
 当前位置:
 上一篇:
 返回列表